Finanziare un appartamento da 1 milione di euro a Nizza: tassi, anticipo e rate
Oltre il milione di euro, il finanziamento merita una preparazione specifica: anticipo, tasso, assicurazione, capacità di indebitamento. Ecco i riferimenti di settembre 2026 e un esempio con le cifre.
I tassi: a che punto siamo?
I tassi dei mutui immobiliari sono tornati a salire leggermente nell'autunno 2026. L'Observatoire Crédit Logement / CSA rilevava il 3,27 % a 20 anni in agosto 2026 (tasso fisso, assicurazione esclusa). Per settembre, CAFPI indica il 3,43 % e Meilleurtaux una forchetta dal 3,40 al 3,54 % a 20 anni (consultato il 3 ottobre 2026). I listini cambiano ogni settimana: chiedete offerte aggiornate.
Per una pratica importante, le banche propongono spesso condizioni più favorevoli ai profili solidi (redditi stabili, anticipo consistente). Un broker può mettere in concorrenza più istituti.
Un esempio di rata
| Ipotesi | Importo finanziato | Durata | Tasso | Rata (assicurazione esclusa) |
|---|---|---|---|---|
| Anticipo importante | 800.000 € | 20 anni | 3,45 % | ≈ 4.620 € |
| Anticipo più ridotto | 950.000 € | 20 anni | 3,45 % | ≈ 5.485 € |
Calcolo indicativo con la formula classica di un prestito a rate costanti, al tasso nominale annuo del 3,45 %; l'assicurazione del mutuatario, le spese di istruttoria e la garanzia (ipoteca, fideiussione) sono in più. Non è un'offerta di credito.
Le regole che inquadrano il prestito
- L'Alto Consiglio per la stabilità finanziaria (HCSF) raccomanda alle banche di non superare un tasso di indebitamento del 35 % (assicurazione inclusa) e una durata massima di 25 anni.
- Le banche chiedono in genere un anticipo che copra almeno le spese notarili e di garanzia, spesso il 10-20 % del prezzo per un immobile di questa categoria.
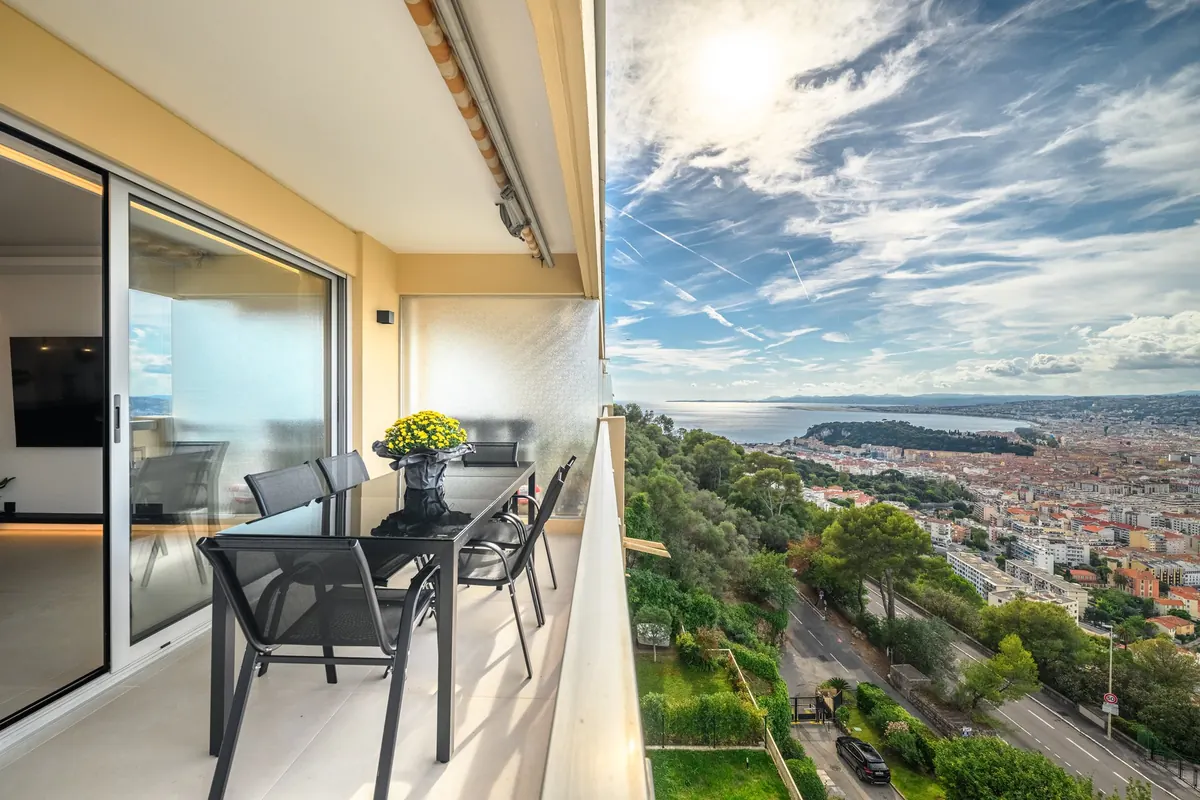
- Un immobile in buono stato, con una classe energetica (DPE) corretta, un garage e una cantina è più facile da finanziare e da assicurare. L'appartamento Le Vert Boron è ristrutturato, in classe DPE D e GES A.
Finanziare dall'estero
Le banche francesi finanziano i non residenti, ma con requisiti aggiuntivi: anticipo più elevato, giustificativi di reddito tradotti, a volte ipoteca o garanzie su altri attivi. Mettete in conto più tempo. Leggete la nostra guida per comprare a Nizza dall'estero.
Passaggi pratici
- 1. Valutate la vostra capacità di indebitamento con un broker o più banche.
- 2. Fatevi rilasciare un'attestazione di finanziamento prima di visitare.
- 3. Firmate il compromesso con una condizione sospensiva di ottenimento del mutuo (termine abituale di 45-60 giorni).
- 4. Preparate le spese notarili: vedi spese notarili a Nizza.
Queste informazioni sono di carattere generale. Vedi l'annuncio dell'appartamento e contattateci per organizzare una visita.
Assicurazione, garanzia e costi accessori
Oltre al tasso nominale, tre voci cambiano il costo reale del credito: l'assicurazione del mutuatario, che su una lunga durata può rappresentare una quota significativa del costo totale e che la legge consente di sottoscrivere fuori dalla banca (delega di assicurazione); la garanzia del prestito, sotto forma di fideiussione o ipoteca, il cui costo dipende dall'istituto e dall'importo; e le spese di istruttoria. Confrontate il TAEG (tasso annuo effettivo globale) piuttosto che il solo tasso nominale.
Per un importo elevato la garanzia tramite ipoteca è frequente e comporta spese di iscrizione presso il notaio, da includere nel budget complessivo insieme ai costi di acquisizione.
Fonti e data di consultazione
- Observatoire Crédit Logement / CSA — tassi di agosto 2026: 3,27 % a 20 anni, consultato il 3 ottobre 2026
- CAFPI (settembre 2026) e Meilleurtaux (inizio settembre 2026) — tassi a 20 anni, consultato il 3 ottobre 2026
- Haut Conseil de stabilité financière — raccomandazioni 35 % di indebitamento e 25 anni al massimo
Da leggere anche
Domande frequenti
Qual è il tasso di un mutuo a 20 anni a settembre 2026?
Intorno al 3,4-3,5 % secondo CAFPI e Meilleurtaux; l'Observatoire Crédit Logement rilevava il 3,27 % per agosto 2026.
Quanto costa un prestito di 800.000 € a 20 anni?
Al 3,45 %, circa 4.620 € al mese assicurazione esclusa (calcolo indicativo).
Quale anticipo serve per un immobile da oltre un milione?
Le banche chiedono in genere di finanziare al minimo le spese notarili e di garanzia, spesso il 10-20 % del prezzo per questo tipo di immobile. Varia in base al profilo.
Un non residente può ottenere un mutuo in Francia?
Sì, con requisiti più severi: anticipo più elevato e giustificativi di reddito tradotti.
Questa pagina in altre lingue : Français · English · Русский
3 locali · 83 m² · 8º e ultimo piano · garage · 1.190.000 € · visite su appuntamento.
Scopri l'appartamento Tutte le guide